
Atualizado em 6 de outubro de 2026.
A reserva de emergência é uma quantia separada para lidar com imprevistos financeiros sem recorrer imediatamente a empréstimos, cartão de crédito ou venda apressada de investimentos.
Ela não existe para gerar ganhos rápidos. Sua função é trazer proteção quando alguma despesa importante surge fora do planejamento.
Uma queda na renda, um problema de saúde, um reparo urgente na casa ou uma despesa essencial com a família podem acontecer em qualquer momento. Por isso, manter dinheiro acessível pode reduzir a pressão financeira em períodos difíceis.
Em resumo: a reserva de emergência é um dinheiro destinado a situações urgentes e essenciais. Ela precisa priorizar baixo risco, liquidez e facilidade de acesso.
O que é reserva de emergência?
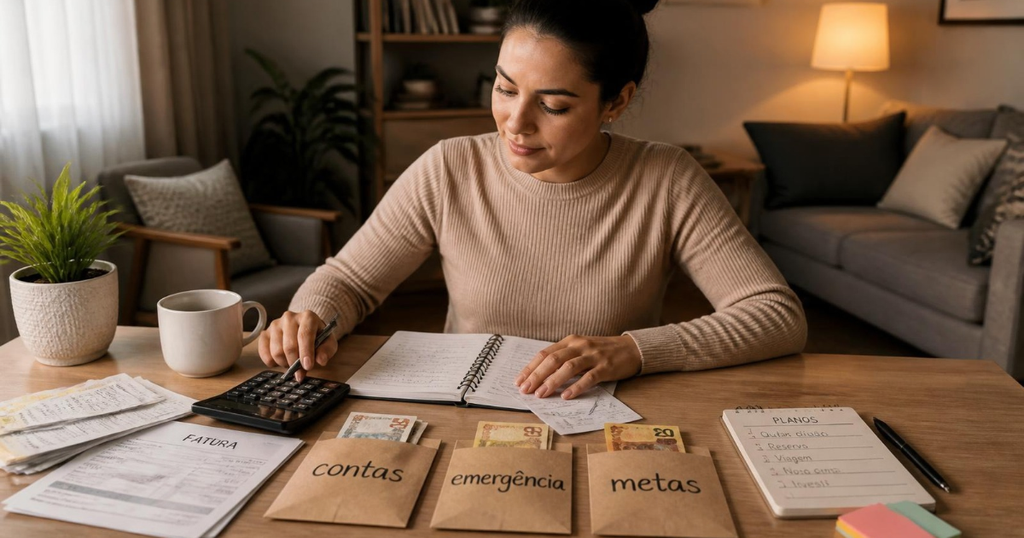
A reserva de emergência é uma proteção financeira para gastos inesperados ou redução temporária da renda.
Ela funciona como uma margem de segurança. Em vez de depender de crédito caro em um momento difícil, a pessoa pode usar um dinheiro que já havia separado para essa finalidade.
O Portal do Investidor orienta que uma reserva voltada a emergências tenha alta liquidez, baixo risco e ausência de carência.
Isso acontece porque uma emergência não possui data marcada. O dinheiro pode ser necessário amanhã, daqui a alguns meses ou nunca.
Para que serve uma reserva de emergência?
A reserva pode ajudar a manter despesas essenciais em dia quando ocorre uma situação fora do controle.
Alguns exemplos são:
- perda do emprego;
- redução inesperada da renda;
- atraso no recebimento de pagamentos;
- despesa médica não planejada;
- conserto urgente do carro;
- problema elétrico, hidráulico ou estrutural na residência;
- compra de medicamento necessário;
- necessidade urgente relacionada a um dependente.
Ter uma reserva não elimina os problemas. Porém, ela pode oferecer tempo para tomar decisões com mais calma e evitar dívidas com juros elevados.
O que não deve ser considerado emergência?
Nem toda despesa inesperada exige o uso da reserva.
Antes de resgatar o dinheiro, pergunte se o gasto é essencial, urgente e impossível de adiar sem causar um prejuízo relevante.
| Situação | Usar a reserva? | Motivo |
|---|---|---|
| Perda de emprego ou queda importante na renda | Pode fazer sentido | A reserva pode ajudar a manter despesas essenciais durante um período de instabilidade. |
| Consulta, exame ou tratamento médico inesperado | Pode fazer sentido | É uma despesa essencial que pode exigir pagamento rápido. |
| Reparo urgente na casa | Pode fazer sentido | Adiar o conserto pode ampliar o dano e aumentar o custo. |
| Viagem de lazer não planejada | Em geral, não | Esse gasto precisa de planejamento próprio. |
| Promoção de produto em uma loja | Não | Uma oferta comercial não transforma uma compra em emergência. |
| Troca de celular que ainda funciona | Em geral, não | O ideal é criar uma meta específica para compras previsíveis. |
Observação: cada situação possui particularidades. Um celular, por exemplo, pode ser essencial se for indispensável para o trabalho e não existir outra alternativa viável.
Quanto guardar na reserva de emergência?
Não existe um valor único que funcione para todas as pessoas.
O Portal do Investidor apresenta uma referência entre seis e doze meses de gastos. O valor necessário depende da estabilidade da renda, das despesas essenciais, da quantidade de dependentes e da facilidade de encontrar uma nova fonte de renda.
Quem possui renda variável, trabalha por conta própria ou é responsável pelo sustento da família pode precisar de uma proteção maior. Por outro lado, uma pessoa com renda estável, despesas menores e apoio familiar pode avaliar uma meta diferente.
Antes de definir sua meta, observe:
- quanto você gasta com despesas essenciais;
- quantas pessoas dependem da sua renda;
- se sua renda é fixa ou variável;
- se você possui dívidas;
- se existem seguros que ajudam em algumas situações;
- se seria fácil encontrar uma nova fonte de renda;
- quais despesas não podem ser interrompidas.
Importante: não é necessário alcançar a meta completa de uma vez. Uma reserva pequena já pode ser útil. O mais importante é criar o hábito e aumentar o valor ao longo do tempo.
Como calcular uma reserva de emergência?
O primeiro passo é identificar suas despesas essenciais mensais.
Considere gastos como:
- aluguel, financiamento ou condomínio;
- alimentação;
- energia, água e gás;
- internet e telefone necessários;
- transporte;
- plano de saúde, medicamentos ou tratamentos;
- seguros importantes;
- parcelas que não podem ser interrompidas.
Depois, some essas despesas e multiplique pelo número de meses de proteção que deseja alcançar.
Fórmula educativa:
Despesas essenciais mensais × meses de proteção = meta estimada da reserva
| Despesas essenciais mensais | Meta de proteção | Reserva estimada |
|---|---|---|
| R$ 2.000,00 | 6 meses | R$ 12.000,00 |
| R$ 2.000,00 | 9 meses | R$ 18.000,00 |
| R$ 2.000,00 | 12 meses | R$ 24.000,00 |
Premissas do exemplo: a tabela apresenta uma multiplicação simples das despesas essenciais. Ela não considera rentabilidade, inflação, impostos, taxas, dívidas, seguros ou alterações na renda ao longo do período.
Você pode dividir a meta em etapas. Por exemplo:
- guardar o equivalente a uma despesa essencial;
- avançar para um mês de gastos;
- buscar três meses de proteção;
- seguir aumentando até alcançar a meta adequada à sua realidade.
Onde deixar a reserva de emergência?
Antes de olhar a rentabilidade, avalie se o dinheiro estará disponível quando você precisar.
Para uma reserva de emergência, as características mais importantes costumam ser:
- baixo risco;
- liquidez compatível com imprevistos;
- ausência de carência longa;
- facilidade para resgatar;
- custos proporcionais ao valor aplicado;
- instituição confiável e regular.
Uma alternativa que oferece taxa maior, mas impede o resgate rápido, pode não ser adequada para uma reserva.
Dinheiro disponível em conta
Manter uma parcela pequena disponível em conta pode ajudar em situações que exigem pagamento imediato, como transporte, medicamentos ou um reparo urgente.
Por outro lado, deixar toda a reserva misturada ao dinheiro do dia a dia pode facilitar gastos por impulso.
Produtos bancários com liquidez diária
Alguns produtos bancários possuem resgate diário. Porém, antes de aplicar, confirme o prazo para o dinheiro cair na conta, a existência de carência, os custos, os impostos e o risco da instituição emissora.
Determinados produtos podem ter cobertura da garantia ordinária do Fundo Garantidor de Créditos. Entretanto, essa garantia possui regras, limites e produtos excluídos.
Segundo o Fundo Garantidor de Créditos, a garantia ordinária pode alcançar até R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro. Existe também um teto global de R$ 1 milhão em um período de quatro anos.
Títulos públicos
Alguns títulos públicos podem ser analisados para objetivos de curto prazo. Mesmo assim, o investidor deve entender as regras de compra, venda, liquidação, horários de negociação, tributação e taxas.
O Tesouro Direto disponibiliza as regras oficiais sobre resgate, taxas, preços e funcionamento da plataforma.
Atenção: não existe uma alternativa única que seja adequada a todas as reservas. A escolha deve considerar objetivo, liquidez, prazo, riscos, custos e facilidade de acesso.
Como comparar alternativas para a reserva?
Não compare produtos apenas pela rentabilidade anunciada.
Antes de decidir, avalie os critérios abaixo.
| Critério | O que verificar | Por que importa? |
|---|---|---|
| Liquidez | Em quanto tempo o dinheiro estará disponível? | Uma emergência pode exigir acesso rápido aos recursos. |
| Carência | Existe prazo mínimo antes de permitir o resgate? | Uma carência pode impedir o uso do dinheiro quando necessário. |
| Risco | O valor pode oscilar ou sofrer perdas? | A reserva não deve depender de recuperação do mercado. |
| Custos | Há taxas de administração, custódia ou outras cobranças? | Custos reduzem o valor líquido disponível. |
| Tributação | Existem impostos no resgate? | O saldo líquido pode ser menor que o valor bruto apresentado. |
| Horário de resgate | O recurso pode ser acessado em fins de semana ou feriados? | Imprevistos não acontecem somente em horário comercial. |
| Garantias | Existe alguma proteção? Quais são os limites? | Garantias possuem condições e não cobrem todos os produtos. |
| Simplicidade | Você entende como o produto funciona? | A reserva deve ser simples de acompanhar e utilizar. |
Importante: o mesmo produto pode ser adequado para uma pessoa e inadequado para outra. A escolha deve respeitar objetivos, situação financeira e necessidade de liquidez.
Como construir a reserva aos poucos?
Você não precisa esperar sobrar uma grande quantia para começar.
Uma forma prática é definir um aporte mensal que caiba no orçamento. Esse valor pode aumentar quando a renda melhorar ou quando algumas despesas diminuírem.
Veja um exemplo educativo:
| Aporte mensal | Período | Total aportado |
|---|---|---|
| R$ 50,00 | 12 meses | R$ 600,00 |
| R$ 100,00 | 12 meses | R$ 1.200,00 |
| R$ 200,00 | 12 meses | R$ 2.400,00 |
Premissas do exemplo: a tabela mostra apenas a soma dos aportes. Ela não considera rentabilidade, inflação, impostos, taxas ou variações no valor mensal aplicado.
A construção da reserva depende da capacidade de poupar e da constância. O primeiro aporte não precisa ser alto. Ele precisa ser sustentável.
Se quiser entender melhor a lógica dos pequenos aportes, leia também: Microinvestimentos: como começar a investir com pouco dinheiro.
Quando usar a reserva de emergência?
A reserva deve ser usada quando houver uma despesa essencial, urgente e não planejada.
Antes de resgatar, faça estas perguntas:
- Esse gasto é realmente necessário?
- Ele precisa ser resolvido agora?
- Adiar a despesa pode causar prejuízo maior?
- Existe outra forma adequada de pagar sem criar uma dívida cara?
Usar a reserva em uma emergência não significa fracasso. Ela foi criada justamente para ser utilizada quando necessário.
Como recompor a reserva depois de usar?
Depois de utilizar parte do dinheiro, crie um plano para reconstruir a reserva.
Não é obrigatório repor tudo de uma vez. Retome os aportes conforme o orçamento permitir.
Você pode:
- identificar o valor que foi utilizado;
- estabelecer uma nova meta mensal;
- reduzir despesas não essenciais por algum tempo;
- direcionar valores extras para a reserva;
- evitar novas parcelas enquanto a proteção estiver baixa;
- revisar se sua meta continua adequada.
Se você utiliza a reserva com frequência para o mesmo tipo de gasto, talvez esse gasto não seja uma emergência. Nesse caso, crie uma categoria específica no orçamento.
Erros comuns ao montar uma reserva de emergência
Esperar sobrar muito dinheiro
Esperar o momento perfeito pode adiar a construção da reserva por anos. Começar com pouco tende a ser mais útil do que não começar.
Investir em produtos muito voláteis
Ativos que oscilam bastante podem cair justamente no momento em que você precisar resgatar o dinheiro.
Ignorar a liquidez
Uma taxa atrativa não resolve o problema se o dinheiro estiver preso em uma aplicação com prazo longo ou carência.
Misturar a reserva com objetivos de consumo
Viagens, troca de carro, compras e presentes precisam de planejamento próprio. A reserva deve permanecer protegida para imprevistos reais.
Não atualizar a meta
Uma mudança de emprego, aumento de despesas, nascimento de filhos ou nova dívida pode exigir a revisão do valor reservado.
Perguntas frequentes
Quanto devo ter de reserva de emergência?
O Portal do Investidor apresenta como referência entre seis e doze meses de gastos. O valor ideal depende da sua renda, despesas essenciais, estabilidade profissional e responsabilidades familiares. Posso começar uma reserva de emergência com pouco dinheiro?
Sim. Uma reserva pequena já pode ajudar diante de uma despesa inesperada. O importante é criar um hábito compatível com o orçamento. Reserva de emergência deve render?
A rentabilidade pode ser considerada, mas não deve ser a prioridade. Para esse objetivo, liquidez, baixo risco e facilidade de acesso costumam ser mais importantes. Posso usar ações ou fundos imobiliários como reserva?
Esses ativos podem oscilar e gerar perdas. Por isso, exigem cuidado quando o dinheiro pode ser necessário em curto prazo. O FGC cobre toda reserva de emergência?
Não. A garantia ordinária do FGC cobre apenas produtos específicos e dentro dos limites estabelecidos. Fundos, títulos públicos, ações, ETFs, fundos imobiliários, debêntures, CRIs e CRAs não são cobertos. Posso usar minha reserva para quitar dívidas?
Depende do tipo de dívida, dos juros cobrados e da sua capacidade de enfrentar novos imprevistos. Antes de usar toda a reserva, avalie se você ficará desprotegido e considere negociar a dívida.
Conclusão
A reserva de emergência é uma base de proteção para a vida financeira.
Ela não deve ser tratada como uma corrida pela maior rentabilidade. O foco é ter acesso ao dinheiro quando surgir uma necessidade essencial e inesperada.
Comece calculando seus gastos básicos, estabeleça uma meta possível e faça aportes que respeitem seu orçamento.
Antes de escolher onde deixar os recursos, compare risco, liquidez, carência, custos, tributação, garantias e facilidade de resgate.
Fontes consultadas
- Portal do Investidor — Emergências e aposentadoria
- Portal do Investidor — Organize a sua vida financeira
- Portal do Investidor — Liquidez
- Fundo Garantidor de Créditos — Produtos e limites da garantia
- Tesouro Direto — Regras e regulamento
Consulta realizada em: 6 de outubro de 2026. Taxas, regras, impostos, limites e condições podem mudar. Confirme as informações nas fontes oficiais antes de tomar decisões.
Aviso financeiro: este conteúdo possui finalidade exclusivamente educativa e informativa. Ele não constitui recomendação de investimento, consultoria financeira, análise individual ou oferta de produto financeiro. Investimentos envolvem riscos, incluindo a possibilidade de perdas.
Responsabilidade editorial
Este artigo foi produzido pelo Finanças e Produtos com linguagem educativa e fontes consideradas confiáveis na data da revisão.
Autor: Leonardo — editor do Finanças e Produtos.
Última revisão: 6 de outubro de 2026.